ネットショッピングの決済画面で必ずと言っていいほど入力を求められる「セキュリティコード」。手元にカードを用意したものの、「裏面のどの数字を入力すればいいのかわからない」「アメリカン・エキスプレスを使っているが桁数が合わない」と決済画面の前で戸惑った経験を持つ方は少なくありません。
日本クレジット協会の最新統計によると、クレジットカードの不正利用被害額は年間500億円を突破する深刻な高止まりが続いており、その手口の約9割がカード番号や認証情報の盗用によるものです。2026年現在、オンライン取引の防波堤として機能するセキュリティコードですが、券面の摩耗で数字が読めなくなったり、ナンバーレスカードの登場で確認手順に迷ったりするトラブルが急増しています。本稿では、主要国際ブランド別の確認位置から文字が消えた際の具体的対処、絶対に他人に教えてはならない防犯の境界線まで、取材データをもとに解説します。
【基本と見方】セキュリティコードはカードのどこ?国際ブランド別の確認法
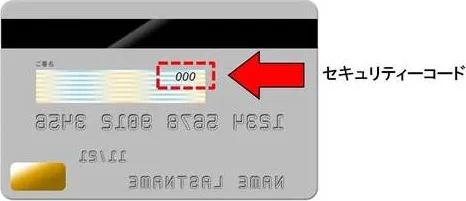
オンライン決済でカード情報の真正性を証明するために用いられるセキュリティコードですが、クレジットカードのセキュリティコードの見方は国際ブランドによって印字場所や桁数が明確に分かれています。「番号が合わない」と焦る前に、手持ちのカード規格を正しく把握することが第一歩です。
Visa・Mastercard・JCB・Diners・銀聯は「裏面の末尾3桁」世界中で最も流通しているVisa・Mastercardのセキュリティコードは裏面3桁の数字です。カードの裏面を裏返すと、利用者の署名欄(サインパネル)があり、その右上または枠内に印字された数字列を確認できます。
署名欄にカード番号の下4桁などが併記されているケースがありますが、入力すべき値は「右端に独立して印刷された最後の3桁」です。JCB、ダイナースクラブ、銀聯(UnionPay)も同様に裏面の末尾3桁を採用しています。
アメリカン・エキスプレス(Amex)は「表面の4桁」決済エラーで最も問い合わせが多いのがアメリカン・エキスプレスのカードです。アメックスのセキュリティコードは4桁であり、表面に印字されています。
カード表面の右側(または左側)、15桁のエンボス(凸凹)またはフラット印刷されたメインカード番号の少し右上あたりに、小さく平らなフォントで印字された4桁の数字が存在します。アメックスの裏面にも3桁の数字が印字されている場合がありますが、これはカード製造管理用などの別番号であり、ネット通販の決済認証コードとしては機能しません。表面の4桁を入力しなければ認証エラーとなります。
「CVV」「CVC」とは?暗証番号との決定的な役割の違い決済フォームによって「CVVを入力してください」「CVCコードを入力」と表示され、戸惑うユーザーも少なくありません。クレジットカードのCVVやCVCとは、セキュリティコードの各ブランドにおける正式呼称です。
Visaでは「CVV2(Card Verification Value 2)」、Mastercardでは「CVC2(Card Validation Code 2)」、JCBでは「CAV2(Card Authentication Value 2)」、アメリカン・エキスプレスでは「CID(Card Identification Number)」と定義されています。名称は違えど、すべて同じセキュリティコードを指しています。
ここで初心者が最も混同しやすいのが、セキュリティコードと暗証番号の違いです。コンビニやレストランのレジで端末に打ち込む4桁の暗証番号(PINコード)は、カードのICチップ内部に暗号化されて記録された「対面取引専用の鍵」です。一方のセキュリティコードは、カードの磁気ストライプやICチップには一切記録されておらず、「物理的にカードを所持している者だけが見られる数字」としてネット決済(非対面取引)の本人確認のために設計されています。双方は完全に独立した概念であり、セキュリティコードを店舗のレジ端末で求められることは絶対にありません。
【2026年主流】ナンバーレスカードのセキュリティコード確認手順と実態
近年のカード発行トレンドを決定づけたのが、券面にカード番号も有効期限もセキュリティコードも一切印字しない「完全ナンバーレスカード」の普及です。三井住友カード(NL)や楽天カード、JCBカードWなどの主力カードが次々とナンバーレス仕様へ移行したことで、「カードを見てもセキュリティコードがどこにも書いていない」と混乱するケースが頻発しています。
ナンバーレスカードのセキュリティコードの確認方法は、カード会社が提供するスマートフォン専用アプリ(Vpass、楽天カードアプリ、MyJCBなど)を経由するのが標準ルールです。
一般的な確認手順は以下の3ステップで完結します。
- カード会社の公式ポータルアプリを起動する。
- 生体認証(Face IDや指紋認証)または二段階認証コードを用いてログインする。
- ホーム画面の「カード番号を確認」「券面を表示」等のボタンをタップし、再度パスコード等を入力してマスキングを解除する。
画面上にバーチャルなカード券面が描画され、カード番号16桁とともに3桁のセキュリティコードが表示されます。多くのアプリでは「コピー」ボタンが用意されており、ネット通販の決済フォームに直接ペーストできるよう工夫されています。物理カードを紛失したり盗み見られたりしてもセキュリティコードが漏洩しない極めて強固な設計ですが、スマートフォンの紛失時やバッテリー切れ時には一切決済できなくなるというトレードオフを理解しておく必要があります。
【比較検証】国際ブランド別の仕様・名称と入力制限の決定的な違い
国際ブランド各社は、セキュリティコードの仕様や入力エラー時の対応について独自の基準を設けています。連続して打ち間違えた場合のペナルティやリスクを含め、以下の比較表にまとめました。
| 国際ブランド | 正式名称(略称) | 桁数と記載場所 | 誤入力ロックの挙動 | 編集部の見解・評価 |
|---|---|---|---|---|
| Visa | CVV2 | 裏面・署名欄の右側3桁 | 連続3〜5回で決済遮断 | 最も標準的だが、署名欄のインク剥がれに弱いため摩耗に注意。 |
| Mastercard | CVC2 | 裏面・署名欄の右側3桁 | 連続数回でエラー・一時停止 | オンライン不正検知アルゴリズムが厳格で、ミスへの監視が鋭敏。 |
| JCB | CAV2 | 裏面・署名欄の右端3桁 | 同日内ミスでロック | 国内サポートデスクの解除対応は早いが、ネット取引は即時不能に。 |
| American Express | CID | 表面・カード番号右上4桁 | システム側で即時認証拒否 | 裏面の3桁を入力してしまうヒューマンエラーが多発。事前周知が必須。 |
| Diners Club | CVV2 | 裏面・署名欄枠外3桁 | 複数回エラーでセキュリティロック | 富裕層向けのため不正監視が極めて厳格。解除に本人確認手続きを要する。 |
ネット決済でクレジットカードのセキュリティコードを間違えた場合のロックの仕組みには注意が必要です。一般的な目安として、同一のカードで連続して3回から5回程度誤った数値を入力すると、カード会社側の不正利用検知システムが作動します。
一度ロックがかかると、その通販サイトだけでなく他社のECサイトも含めて一切のオンライン決済が遮断されます。カード会社によっては翌日未明に自動解除されるケースもありますが、基本的には「カード会員本人がサポートセンターへ連絡して本人確認を行わない限り解除されない」厳格なセキュリティ措置が取られます。
【トラブル即応】セキュリティコードが消えた・かすれて見えない時の対処法
物理カードを財布のカードポケットに長期間出し入れしていると、摩擦によって印字インクが剥がれ、「セキュリティコードがかすれて見えない」「完全に消えてしまった」というトラブルが発生します。特にカードの裏面は紙のような質感のサインパネルが貼られているため、プラスチック表面よりも耐摩耗性が劣ります。
電話窓口でも「セキュリティコード」は絶対に教えてもらえない番号が読めなくなった際、多くのユーザーが「カード裏面のコールセンターに電話して自分の番号を聞こう」と考えます。しかし、サポートデスクへ問い合わせてもオペレーターからセキュリティコードを教えてもらうことは100%不可能です。
カード会社は個人情報保護と国際セキュリティ基準(PCI DSS)に基づき、顧客のセキュリティコードをデータベース上に平文で保存することを厳格に禁じられています。つまり、カード会社のシステム管理者や熟練オペレーターであっても、画面上にあなたのセキュリティコードを表示させる権限や手段を持っていません。「本人確認が取れたから電話口で教える」という対応は構造上不可能なのです。
有効な対処法は「カードの再発行」のみ文字が判読不能になった場合のセキュリティコードが消えた対処法は、実質的に「カードの再発行手続き(汚損・破損再発行)」を行うことのみです。
カード会社のWebマイページや電話窓口から「券面の印字磨耗・破損」を理由に再発行を申請します。再発行に伴う注意点は以下の通りです。
- 手数料:利用者の過失による破損とみなされれば500円〜1,000円前後の再発行手数料が発生するカードもありますが、経年劣化や自然磨耗と判断された場合は無料対応となるケースが大半です。
- セキュリティコードの変更:再発行される新カードでは、セキュリティコードは必ず別の新しい番号に変更されます。
- カード番号の維持:磁気不良や印字擦れによる通常再発行の場合、16桁のメインカード番号は変わらないことが一般的です(※紛失・盗難扱いで再発行するとカード番号ごと変わるため区別が必要です)。
- 固定費決済の見直し:公共料金やサブスクリプションの自動引き落としに登録している場合、セキュリティコードの更新が必要なサービスでは手動で支払い情報の再登録を行わなければ、決済エラーでサービスが停止するリスクがあります。
【実態検証】「他人に教えた」瞬間に起きる被害のリアルと心理的トラップ
警察庁および消費生活センターに寄せられる相談の中で、年々被害が深刻化しているのが「セキュリティコードを他人に教えてしまったことによる不正利用」です。どれほど強固な暗号化を施していても、持ち主自身の手で番号を開示してしまえば防衛策は無力化します。
巧妙化するソーシャルエンジニアリングと「心理的バウンダリーの崩壊」「なぜ、あれほど注意喚起されているのに教えてしまうのか?」という疑問に対し、サイバー犯罪の心理学では「認知的過負荷」と「緊急性の演出による心理的境界線の破壊」が指摘されています。
実際に被害に遭った50代女性の手記によると、その手口は極めて狡猾です。
「スマートフォンの画面に『不正アクセスのためカードを一時凍結しました。解除するには本人認証を行ってください』という大手カード会社名義の警告SMSが届き、リンク先の公式そっくりの偽サイトへ誘導されました。さらに直後、カード会社のセキュリティ担当を名乗る人物から電話がかかってきて、『今すぐ端末に届いた認証コードとカード裏面の3桁を復唱してください。間に合わないと全口座が差し押さえられます』と強い口調で畳み掛けられ、パニックの中で番号を口にしてしまいました」
詐欺グループは、「家族への緊急連絡」「未納料金の法的執行」「フリマアプリでの即時取引条件」など、被害者をパニックに陥れる状況を人為的に作り出します。人間は極度のプレッシャーと情報過多にさらされると、批判的思考を司る脳の前頭前野の機能が低下し、目の前の不安から逃れるために「本来絶対に渡してはならない情報」を無警戒に差し出してしまうのです。
他人に教えた瞬間に起きる被害のプロセスセキュリティコードが攻撃者の手に渡った場合、以下の被害が秒単位で進行します。
- デジタルギフト券・換金性の高い商品の即時購入:Amazonギフトカード、Apple Gift Card、貴金属、最新ゲーム機などがボット(自動購入プログラム)によって瞬時に買い漁られます。
- 転売とマネーロンダリング:購入されたコードや商品は闇ルートですぐに現金化され、追跡が極めて困難になります。
- 「重大な過失」とみなされ補償対象外になるリスク:カード会社各社の会員規約には「会員が自己の故意または重大な過失により暗証番号やセキュリティコードを他人に漏洩させた場合、被害額の補償は行わない」旨が明記されています。「騙された」と主張しても、自ら番号を口頭で伝えたり、不審な画面に入力した行為が「重過失」と認定され、数百万円に及ぶ不正利用の請求がすべて自己負担となる悲惨な判決・査定事例が後を絶ちません。
一般に知られていない盲点とネット通販の誤解|自衛のための境界線
セキュリティコードを取り巻く環境には、一般ユーザーに広く信じられているものの、現代のセキュリティ常識に照らし合わせると危険な誤解が数多く存在します。
誤解1:「セキュリティコードを入力すればネット通販は100%安全」という神話「セキュリティコードを求めてくるECサイトだから安全だ」という認識は危険です。悪質なフィッシングサイト(偽サイト)は、正規の決済画面を完全に模倣して作られており、カード番号とともにセキュリティコードを詐取することを主目的としています。
ネット通販におけるセキュリティコード入力の危険性を回避するためには、入力欄の有無を見るのではなく、「ブラウザのアドレスバー(URL)が正規のドメインであるか」、そして「EMV 3-Dセキュア(3Dセキュア2.0)による生体認証やワンタイムパスワードが連動しているか」を確認する必要があります。2025年以降、国内の主要ECサイトでは3Dセキュアの導入が完全義務化されており、静的なセキュリティコードの入力だけで決済が通るショップはむしろセキュリティ対策が遅れていると判断すべきです。
誤解2:「実店舗で店員に裏面を見られても問題ない」という油断実店舗での対面決済時、店員にカードを手渡す機会があります。スマートフォンの超小型カメラや店内の監視カメラ、手元に忍ばせたスマートウォッチの録画機能を使えば、カードを裏返して手渡すわずか2〜3秒の間に、表面の16桁と裏面の3桁を同時に高解像度で記録することが技術的に容易です。
海外では、ドライブスルーやレストランの会計係が顧客カードの表裏をスマホで盗撮し、ダークウェブへ転売していた組織的犯罪が多数検挙されています。日本国内でも例外ではありません。可能な限り「タッチ決済(コンタクトレス決済)」を利用して店員にカードを手渡さない、あるいは市販の「セキュリティコード目隠し保護シール」を裏面に貼るといった物理的自衛策が極めて有効です。
【プロの結論】自衛策を徹底すべき人とカードの向き不向きカードのセキュリティ管理は、利用者のリテラシーや生活スタイルに応じて選択すべきです。以下の基準で自身の利用環境を点検してください。
▼ ナンバーレスカードへの移行を強く推奨する人
- 外出先での決済(コンビニ、飲食店、カフェ)が多く、対面でカードを提示する機会が多い人
- スマートフォンの生体認証(指紋・顔)の操作に抵抗がなく、日常的にアプリを使える人
- 財布を紛失したり、置き引き・盗難に遭うリスクを極限まで低減させたい人
▼ 慎重になるべき人・ナンバーありカードが適している人
- スマートフォンの操作が苦手で、アプリの起動やパスワード管理にストレスを感じる人
- スマホの充電切れや故障が多く、手元に物理的な番号がないとネット購入で困る人
- 家族カードなどで高齢の親に持たせる場合(アプリ確認が困難でトラブルの原因になりやすい)
【クレジット カード セキュリティ コード】に関するよくある質問(FAQ)
Q1:セキュリティコードを何度も打ち間違えるとカードは完全に使えなくなりますか?
A1:ネットショッピングでの認証ロックがかかり、オンライン決済が一時的に遮断されます。ただし、スーパーやコンビニなどの実店舗において「ICチップを挿入して暗証番号で支払う取引」や「タッチ決済」は通常通り利用できるケースが多いです。解除するには、カード裏面に記載されたコールセンターへ連絡し、本人確認を行った上でロック解除の手続きを依頼してください。
Q2:文字が擦れて見えない場合、過去の利用明細や契約書類で確認できますか?
A2:確認できません。紙の利用代金明細書、カード送付時の台紙、契約時の書面など、いかなる公式書類にもセキュリティコードは印字されていません。セキュリティコードは物理カードの現物(またはナンバーレス専用アプリ)にのみ出力される設計となっているため、カード会社に再発行を申請する必要があります。
Q3:セキュリティコードだけを別の好きな数字に変更することはできますか?
A3:利用者の希望で任意の数字に指定・変更することは一切できません。セキュリティコードはカード固有の識別ロジックと暗号化アルゴリズムによってランダムに自動採番されています。番号を変える唯一の手段は、カードの「破損・汚損による再発行」または「紛失・盗難による再発行」を行い、システムによって新しいコードを再割り当てさせることです。
Q4:Amazonや楽天市場などで「セキュリティコードの入力不要」で買えるのはなぜ?
A4:大手ECサイトでは、初回登録時に高度な認証を行ってカード情報を自社または決済代行会社の強固なトークン基盤に安全に保存(トークナイゼーション)しているためです。2回目以降の購入では、保存された識別子を用いて処理を行うことで利便性を向上させています。ただし、お届け先住所を変更したり高額商品を購入したりする際には、不正検知により再度セキュリティコードの入力を求められる仕様になっています。
Q5:セキュリティコードの上にシールを貼っても機械に通せますか?
A5:市販されている「セキュリティコード目隠しシール(情報保護シール)」であれば、厚みが極めて薄く作られているため、店舗の決済端末に差し込んでも詰まるリスクはほとんどありません。ただし、剥がす際にサインパネルごと一緒に剥がれてしまう粗悪品や、厚みのある紙製テープ・ビニールテープを貼ると端末故障の原因になりますので、必ず「クレジットカード専用の再剥離可能なセキュリティシール」を選んでください。
クレジットカードのセキュリティコードは、非対面取引における「最後の砦」として誕生した仕組みです。しかし、近年のフィッシング詐欺の進化や情報窃取ツールの巧妙化により、静的な3桁・4桁の数字だけに依存する防犯は限界を迎えています。
現在推進されている「EMV 3-Dセキュア」の完全定着に伴い、ワンタイムパスワードや生体認証を組み合わせた動的な多要素認証が標準となりました。それでもなお、セキュリティコードは不正アクセスの初期スクリーニングとして不可欠な役割を担い続けています。
文字がかすれて読めなくなったときは無理に推測入力を繰り返さず、速やかに再発行を申請すること。そして何より、どのような理由があろうとも「セキュリティコードを第三者に口頭やテキストで教えることは、現金の入った財布の鍵を手渡すことと同義である」という鉄則を肝に銘じ、日々のデジタル決済を安全に活用してください。